
政策更新!商务部、海关总署联合发布公告,进一步优化两用物项出口管制质疑和鉴别工作有关事项
2026年10月19日,商务部、海关总署联合发布《进一步优化两用物项出口管制质疑和鉴别工作有关事项》公告(以下简称新公告),进一步优化两用物项出口管制质疑鉴别工作。新公告的出台,是商务部和海关总署进一步提升出口管制工作效能的重要举措,是对企业关心关切的有力回应,是在守住国家安全的前提下,支持稳定出口预期的有效举措。
一、政策背景
出口管制是维护国家安全和利益、履行防扩散等国际义务的重要制度安排,意义重大。此次政策更新是在全球贸易环境复杂多变、企业合规需求日益增长的背景下,有关主管部门对现有监管框架的重要完善,标志着我国出口管制执法体系进入精准化新阶段。
对比此前由海关总署发布的《关于两用物项出口管制海关质疑有关事项的公告》(海关总署公告2025年第123号,以下简称123号公告),新公告由商务部与海关总署两部门联合发布,内容更广、规定更细、分量更重,在原有规定的基础上进行了大幅优化,是123号公告的升级版。
新公告围绕两用物项出口管制有关质疑、鉴别工作的关键环节,进一步细化了商务部、海关总署两部门的工作时限,优化了出口货物的处置范围等内容,有助于提升出口管制质疑鉴别的规范化、协同化水平,也为出口企业加强内部合规管理、合理安排出口计划提供了更加清晰的制度预期,体现了安全监管与贸易便利化的有机统一。
二、公告亮点
1 明确时限机制,增强企业可预期性
新规最大亮点在于建立了“双15”的两部门办理时限机制,即海关须在收到企业完整材料后15个工作日内完成质疑或提出组织鉴别需求,商务部须在收到完整材料后15个工作日内作出结论。这一机制进一步明确了商务部与海关之间的工作衔接和时间周期,有效解决了企业面临的周期长、预估难的痛点问题,使出口计划具备更强的可操作性,将有力促进贸易发展。
法规层面,在《中华人民共和国出口管制法》《中华人民共和国两用物项出口管制条例》以及此前的123号公告中,均未对质疑鉴别的具体时限作出明确规定。“双15”机制的出台体现了商务部、海关总署“保安全、促发展”的管理理念,是两部门的主动担责和自我设限。考虑到政府部门内部的工作流程,我们认为“双15”的时限对于两部门均有较大挑战。海关方面,质疑工作由口岸一线海关部门发起,涉及在隶属海关、直属海关、海关总署三级部门间的业务流转、物项判别;商务部方面,除内部各部门间的协调外,还涉及组织专家开展鉴别。因此,15个工作日的期限对于两部门来说均不轻松,体现了其对于促进发展的重视和敢于担当的勇气。
2 灵活拆分放行,降低企业连带成本
新公告允许企业在海关评估研判同意后,将同一报关单项下无关联货物拆分处理。此前,由于在相关政策法规中,没有关于是否可以拆分处理的具体规定,企业在遇到海关质疑时,往往面临“一项质疑、整票滞留”的处境,除产生高额的物流费用外,还影响到海外订单的按时交付,造成商业违约,大大增加企业成本负担,甚至对企业商誉造成长远影响。
新公告允许企业申请拆分放行,是相关政府部门支持企业通关便利化的有效措施,同时也对出口管制监管工作提出了更高的要求。新公告关于灵活拆分放行的有关安排,体现了“最小干预”原则,在保障监管有效性的同时,最大限度降低对企业正常贸易活动的影响。
三、新规流程
根据新公告,我们对两用物项出口管制质疑和鉴别总体程序进行了梳理,详见图1:
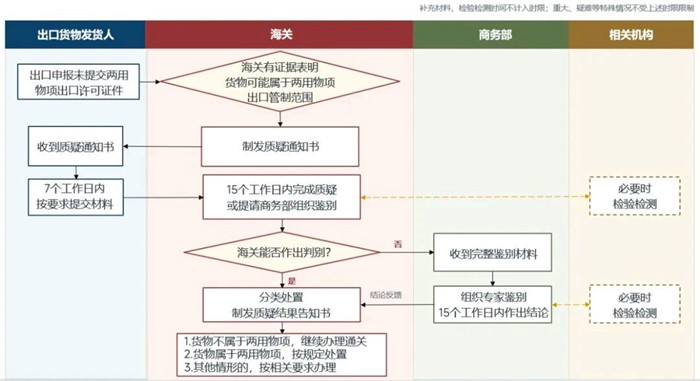
图1 两用物项出口管制质疑和鉴别流程图
关于拆分放行的具体流程详见图2:
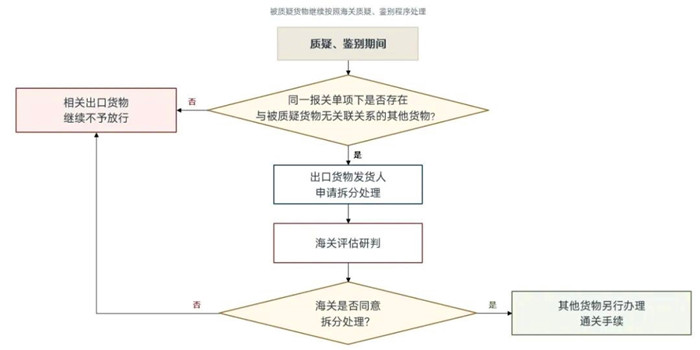
图2 无关联货物拆分通关流程图
四、合规建议
企业应主动适应政策变化,将外部监管要求转化为加强内部合规管理的动力,建立健全出口物项筛查机制,完善技术资料管理能力,密切关注政策法规动态,在合规经营的前提下提升贸易效率。
1 加强出口管制合规管理能力
一是准确判断货物属性。企业在货物出口前应当结合有关技术参数、性能指标、主要用途、最终用户和最终用途等信息,准确判断货物属性;对存疑问题应依法咨询确认,避免因误判引发合规问题。
二是依法如实准确申报。在出口过程中依法申领许可证件,如实填报出口信息,确保海关申报信息真实、准确、完整。
三是按时提交完整资料。如收到海关质疑通知,企业应抓住“7个工作日”的黄金窗口期,确保在规定时限内提交完整、规范、准确的证明材料,具体包括:纸质报关单、真实出口合同及发票、证明货物流向的运输单据、专业情况说明、证明货物属性的有关技术资料(如,权威机构检验检测报告等),另外,外文资料需附中文翻译件。
需注意的是,企业提交或补充材料、被质疑货物检验检测等时间不计入“双15”时限;重大、疑难等特殊情况不受上述时限限制。因此,在7个工作日内尽快提供真实、准确、完整的资料也有利于缩短整体处理用时。
四是合理利用货物拆分机制。对于同一报关单与被质疑货物不存在关联的其他货物,企业可以及时按规定向海关提出拆分处理申请,减少对其他正常货物通关的影响。
2 各类出口渠道均应依法合规
新公告进一步明确跨境电商、旅客携带、邮件、快件等非传统贸易渠道要统一按照新规监管,这一安排体现了合规经营无法外之地,政府部门对于两用物项出口管制的全覆盖、无死角监管理念。因此,企业开展上述渠道出口业务,同样应当重视出口管制要求,依法履行有关义务,不可心存侥幸或放松管理。
3 持续关注政策变化
企业应建立长期出口管制合规管理体系,密切关注商务部、海关总署等有关部门后续发布的配套指引和典型案例,动态调整合规内控制度和操作流程,确保合法合规经营,实现长远发展。
全球出口管制规则持续迭代更新,企业在两用物项判定、许可办理、海关应对、内部合规体系搭建等环节往往面临多重实操挑战。安永国际贸易团队凭借对出口管制政策的深入理解与丰富的行业实操经验,能够助力企业妥善解决出口管制场景下遇到的各类合规难题。如您有相关需求,欢迎联系我们。
本文是为提供一般信息的用途所撰写,并非旨在成为可依赖的会计、税务、法律或其他专业意见。请向您的顾问获取具体意见。
如欲转载本文,务必原文转载,不得修改,且标注转载来源为:安永中国海外投资业务部官方微信公众号。如需修改内容,需要获得安永的书面确认。


 京公网安备 11011502006498号